Koszty na działalności nierejestrowanej
Na działalności nierejestrowanej możesz potrącać wszelkiego rodzaju koszty, które służą Twojej działalności.
Koszty pomniejszają Twój dochód, a więc i podatek dochodowy do zapłaty.
Aby wydatek na paliwo był kosztem w działalności nierejestrowanej zakup powinien być udokumentowany fakturą wystawioną na Twoje dane osobowe. Ponieważ paliwo jest towarem „wrażliwym” dokumentowanie zakupu paliwa wyłącznie paragonem jest ryzykowne. Lepiej jest w tym przypadku wystąpić o wystawienie faktury do paragonu (paragon nie musi zawierać NIP!).
Czy koszty paliwa mogą być kosztem na działalności nierejestrowanej?
Nie ma żadnych ograniczeń, co do potrącania jako kosztu wydatków na paliwo do samochodu. O ile oczywiście faktycznie służyło ono do Twojej działalności. Np. w celu dojazdu do klienta, transportu towarów, jazdy do sklepu po zaopatrzenie itp.
W działalności gospodarczej (rejestrowanej), co do zasady, istnieje limit maksymalnego odliczenia wydatków na paliwo do prywatnego samochodu osobowego. Wynosi on 20% poniesionych kosztów – bez względu na liczbę przejechanych „służbowo” kilometrów.
W działalności nierejestrowanej limit ten jednak nie obowiązuje. Z jednej strony, oznacza to, że możliwe jest rozliczenie w kosztach paliwa bez ograniczeń – nawet 100%. Z drugiej jednak strony, oznacza to również, że odliczając koszt paliwa musisz udokumentować, że faktycznie zostało ono zużyte w związku z działalnością nierejestrowaną.
W jaki sposób udokumentować procent wykorzystania samochodu do działalności
Zdecydowanie najlepszym sposobem udokumentowania sposobu wykorzystania samochodu jest prowadzenie dodatkowej ewidencji przejechanych w związku z działalnością kilometrów, czyli tak zwanej „kilometrówki”. Kilometrówkę najlepiej prowadzić elektronicznie – w formie arkusza kalkulacyjnego.
Na potrzeby kilometrówki:
- zapisz stan licznika samochodu na początku i na końcu miesiąca
- spisz wszystkie przejazdy samochodem w związku z działalnością – podając ich datę, przybliżoną trasę i liczbę kilometrów
Łączna liczba przejechanych w związku z działalnością kilometrów podzielona przez całkowitą liczbę przejechanych w miesiącu kilometrów wynikającą ze stanu licznika – da Ci procent wykorzystania samochodu do celów działalnościowych. W takim procencie możesz odliczyć koszty paliwa.
Przykład:
Stan licznika na początku miesiąca: 81.200 km
Stan licznika na koniec miesiąca: 81.500 km
Łącznie przejechane w miesiącu: 300 km
W tym jazdy związane z działalnością:
- Dojazd do hurtowni i z powrotem – 22 km
- Dojazd na targowisko i z powrotem – 15 km
- Przejazdy do sklepu z materiałami – 5 km x 10 przejazdów (każdy odnotowany z datą dzienną)
Łącznie przejazdy związane z działalnością: 87 km
% wydatku z faktur za paliwo, który można ująć w kosztach działalności: 87/300 x 100% = 29%.
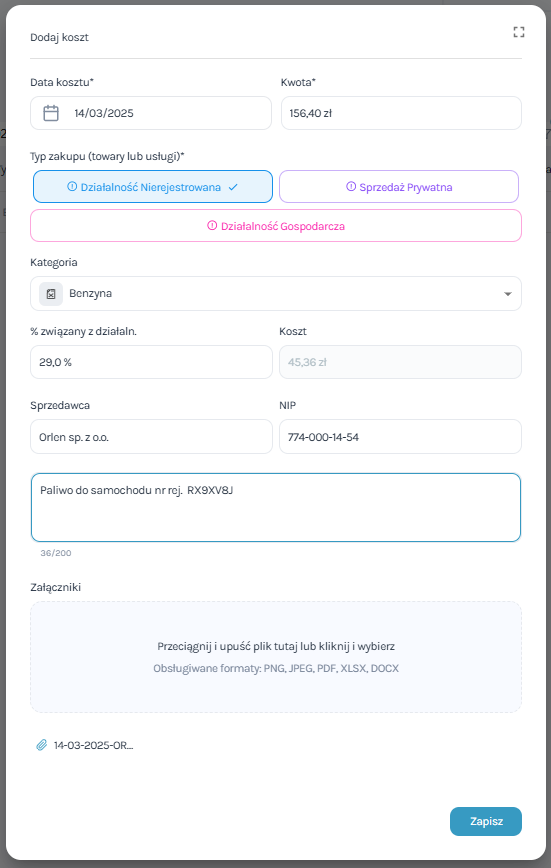
Ujęcie kosztów paliwa w ewidencji kosztów w PANTAX
Dodanie kosztów paliwa w aplikacji Pantax jest bardzo proste. W tym celu:
1. Kliknij przycisk „Dodaj koszt” (na stronie głównej aplikacji lub w zakładce „Koszty”)
2. W formularzu wprowadź datę, w której zatankowałeś(aś) samochód
3. Wpisz całą kwotę z faktury za paliwo
4. Wybierz kategorię „Benzyna”
5. Uzupełnij pole % związany z działalnością – zgodnie z prowadzoną ewidencją przejazdów
6. Jeśli chcesz opcjonalnie możesz też uzupełnić pola nazwa sprzedawcy, jego NIP, a także dodać załącznik w postaci zdjęcia lub skanu faktury
Aplikacja automatycznie przeliczy wartość kosztu na podstawie łącznej kwoty faktury i podanego % przejazdów związanych z działalnością.